Το μεγαλύτερο κλέψιμο στην ιστορία της ανθρωπότητας δεν γίνεται με όπλα και με μάσκες. Γίνεται με τα επιτόκια δανεισμού και με το πληκτρολόγιο μιας κεντρικής τράπεζας. Και αυτή τη στιγμή που μιλάμε μας κλέβουν νόμιμα, αόρατα, χωρίς καν να το παίρνουμε χαμπάρι. Και αυτό δεν έχει σχέση απαραίτητα με τα κράτη. Τα κράτη τα οποία δεν έχουν κεντρική τράπεζα δεν μπορούν να είναι απλά ανεξάρτητα. Οπότε κοινός. Η κεντρική τράπεζα κάνει ό,τι θέλει σχετικά με το κυκλοφορούν χρήμα.
Έχει τον τρόπο να μην μας παίρνουν τα λεφτά από την τσέπη άμεσα, αλλά έμμεσα. Μας μειώνουν την αξία των περιουσιακών μας στοιχείων και φυσικά την αξία των χρημάτων μας. Και το κερασάκι. Την ίδια ώρα οι απλές τράπεζες μας βάζουν και από πάνω να πληρώνουμε κρυφούς φόρους μέσω κρυφών χρεώσεων ουσιαστικά και αντίστοιχα το κράτος το οποίο μας βάζει όλους αυτούς τους παρανοϊκούς και παλαβούς φόρους επειδή πετάνε επιδόματα. Οπότε σε αυτό το επεισόδιο θα μιλήσουμε για αυτή την τριπλέτα. συμβατικές τράπεζες, κεντρικές τράπεζες και φυσικά κράτη.
Συγκεκριμένα το κράτος της Ελλάδος. Οι κεντρικές τράπεζες αυξάνουν τα επιτόκια δανεισμού. Οι συμβατικές τράπεζες βάζουν κρυφές χρεώσεις και το κράτος δίνει επιδόματα τα οποία ουσιαστικά είναι δάνεια και μετά μας υπερφορολογεί. Από τρεις μεριές χάνουμε λεφτά. Είτε κάποιος είναι επιχειρηματίας, είτε κάποιος είναι απλός εργαζόμενος, είτε κάποιος είναι αυτοαπασχολούμενος. Αυτά τα οποία πληρώνει άμεσα και έμμεσα στην Ευρώπη είναι τόσο υψηλά που τον καθιστούν κατευθείαν σε μια πολύ συγκεκριμένη τάξη, δυστυχώς την τάξη τους σκλάβου. Αυτή είναι και η πραγματικότητα και ελπίζω να συμφωνείς και παίζου να συμφωνείς από κάτω στα σχόλια γιατί αυτά που λέμε εδώ στο day trading community δεν είναι θεωρίες.
Είναι προϊόν έρευνας πολλώνετων αλλά και βιωματικής εμπειρίας. Στις 29 Ιουλίου λοιπόν συνεδρίασε η Φαντρική Τράπεζα των Ηνωμένων Πολιτειών, η πιο ισχυρή τράπεζα του πλανήτη και όλος ο κόσμος περίμενε να ρίξουν επιτόκια δανεισμού. Αυτό είχαν υποσχεθεί πριν ένα χρόνο. Αυτό ενδεχομένως να περίμενε η Wall Street. Αυτό όμως σίγουρα περίμενε ο πρόεδρος των Ηνωμένων Πολιτειών. Αντ αυτού κράτησαν τα επιτόκια σταθερά για πέμπτη συνεχόμενη φορά και στην ψηφοφορία τρεις άνθρωποι ζήτησαν να ανεβάσουν επιτόκια. Αυτό είναι το κλειδί. Και το κλειδί λοιπόν ουσιαστικά γίνεται το ότι κανείς δεν ζήτησε την μείωση των επιτοκείων που προτείνει ο πρόεδρος των ΗΠΑ. Με αποτέλεσμα η αγορά τώρα δίνει πάνω από 70% πιθανότητα το επόμενο διάστημα για αύξηση τελικά των επιτοκείων. Δηλαδή το αντίθετο από αυτό που προτείνει ο πρόεδρος των Ηνωμένων Πολιτειών, ο οποίος ο ίδιος διόρισε το νέο κεντρικό τραπεζίτη της ΦΕ με σκοπό
να μειώσει τα επιτόκια. Αυτό που γίνεται τώρα στην Αμερική δεν είναι κάτι παράτερο και αφυρημένο. Είναι στα πλαίσια της νόμιμης ληστείας που σου περιέγραψα. Αντίστοιχα και στην Ευρώπη και κατ επέκταση στην Ελλάδα ήδη έχουν ανεβάσει τα επιτόκια δανεισμού από την τελευταία φορά που συνεδρίασαν. Δηλαδή όσοι πρόλαβαν και πήραν δάνειο με σταθερό επιτόκιο πριν την άνοδο των επιτοκείων έχουν ήδη βγάλει λεφτά. Το πιο εντυπωσιακό με την περίπτωση της Ευρωπαϊκής Ένωσης όμως είναι πως βασικά η Ευρώπη δεν έχει κανέναν πόλεμο για να ανεβάζει επιτόκια. Η Αμερική ναι έχει μπει, όπως ξέρουμε όλοι στον πόλεμο με το Ιράν. Η Ευρώπη όμως δεν έχει κανέναν πόλεμο. Δεν έχει λόγο να ανεβαίνουν τα επιτόκια. Λοιπόν, από την κεντρική της τράπεζα. Όμως η Ευρώπη κάνει τα πάντα για να ασχολείται με την Ουκρανία.
Ουσιαστικά λοιπόν τι συμβαίνει η Ευρώπη για πρόβλημα που δεν είναι δικό της προτιμάει να πεινάσουν οι πολίτες. Γιατί όταν αυξάνονται τα επιτόκια δανεισμού δεν εμφανίζεται κατευθείαν το πρόβλημα στην αγορά, αλλά περνάνε 6ξ με 8 μήνες. Άρα μιλάμε για μαύρο χειμώνα. Πάμε λοιπόν να εξηγήσουμε γιατί είναι κακό σε πρώτο επίπεδο το ότι ανέβασαν και θα συνεχίσουν να ανεβάζουν να ανεβάζουν τα επιτόκια δανεισμού. Όταν ανεβαίνουν τα επιτόκια ανεβαίνει η δόση του στεγαστικού μας. ανεβαίνει το επιτόκιο στην πιστωτική κάρτα που μπορεί να έχουμε, μπορεί να μην έχουμε και γενικότερα ακριβαίνει κάθε μορφής δανεισμός και τα επιδόματα ακριβαίνουν γιατί και τα επιδόματα είναι δάνεια.
Αυτό θα το εξηγήσουμε σε λίγο. Ταυτόχρονα τα κράτη θα προσπαθήσουν να τυπώσουνε χρήμα για να αποπληρώσουνε τα χρέη τους. Οπότε το χρήμα και αυτά που έχεις δηλαδή στην άκρη θα αξίζουν όλο και λιγότερο. Δηλαδή και από τις τρεις μεριές Κεντρική Τράπεζα, Τράπεζα και κράτος, μας γδέρνουνε με σκοπό να περνάνε καλά οι δικοί τους ή οι κρατικοδίτοι, αυτοί που παίρνουν λεφτά από το κράτος, από το δημόσιο. Οπότε με τις αυξήσεις των επιτοκείων θα ακριβαίνει συνεχώς το χρήμα. Οι άνθρωποι δεν θα αγοράζουνε και ευελπιστούν έτσι να πέσει ο πληθωρισμός. Γι αυτόξάνουν τα επιτόκια. ευελπιστούν ότι έτσι θα πέσει ο πληθωρισμός που επομίζεται όμως η Ευρωπαϊκή Ένωση από άλλο λόγο λόγω της στήριξης του πολέμου στην Ουκρανία.
Αυτός είναι ο δύσκολος χειμώνας που έρχεται και σήμερα θα σου δείξω πώς να μη γίνεις εσύ το επόμενό τους θύμα. Επίσης θα σου πω τι κάνουμε εμείς μέσα στο day trading community και πώς μπορείς και εσύ να βγάλεις χρήματα αφού πρώτα όμως εκπαιδευτείς μέσω της εταιρείας μου στην δική μας κοινότητα. Να πω εδώ δυο λόγια. Τεράστιο ευχαριστώ. Περάσαμε τους 2.000 subscribers. Με το που γυρίσουμε από τις διακοπές και αν είσαι γραμμένος στο newsletter, το οποίο τον σύνδεσμο θα βρεις στην περιγραφή από κάτω, θα κάνουμε και το live το οποίο υποσχεθήκαμε. Γενικά έρχονται πολλά.
Γράψου στο δωρεάνan newsletter όμως γιατί ό,τι είναι δωρεάν προφανώς είναι καλό. Έτσι είναι κάτι επιπλέον εξτρά. Και εκεί βγάζουμε μια φορά την εβδομάδα, δηλαδή δεν σπαμάρουμε, περιεχόμενο το οποίο είναι πολύ υψηλής ποιότητας και δεν βγαίνει σε αυτό το κανάλι. Είμαι ο Τέζι Ηρεμίας. Καλώς ήρθες στο daytrading Community, το νέο μας κανάλι και είμαι ο ιδρυτής του daytrading Community, της κοινότητας δηλαδή, στην οποία κάνουμε κάθε μέρα live trading εδώ και 7 χρόνια.
Παρακολουθείς το Οικονομικά Ελεύθερος Show επεισόδιο 44. Αν είσαι λοιπόν καινούργιος σε αυτό το κανάλι, πάτησε το κουμπάκι που λέει subscribe, εγγραφή και το καμπανάκι για όλες τις ενημερώσεις. Μεγάλο ευχαριστώ που κάνατε το βίντεο αυτό. 1.500 προβολές. Είναι πολλές για αυτό το κανάλι. Σημαίνει βέβαια ντάξει σε αυτό το βίντεο άμα δεν το έχετε δει θα το δείτε στο τέλος γιατί προβλέπομε πάρα πολύ σωστά. Είναι απίστευτο αυτό την κάθοδο στο χρηματιστήριο των Ηνωμένων Πολιτειών και κάποιοι βγάλαν πάρα πολλά λεφτά παρόλο που δεν δίνουμε επενδυτικές συμβουλές και το λέω ευθής αμέσως να ξέρετε δεν δίνουμε επενδυτικές συμβουλές. Όμως είναι τόσο καλές οι πληροφορίες που λέμε που αν κάποιος ξέρει να το κάνει σωστά μπορεί να επωφεληθεί ακόμα και οικονομικά. Όμως δεν προτρέπουμε σε κανέναν τίποτα. Το ξεκαθαρίζω αυτό. Οπότε δες την περιγραφή από κάτω και θα πούμε και κάποιους συνδέσμους που ενδεχομένως να σε
ενδιαφέρουνε λίγο πιο μετά και γράψου και στο δωρεάν newsletter και στο δωρεάν Discord. Θα τα βρεις λίγο πιο μετά στο περιεχόμενο αυτό σήμερα. Πάμε λοιπόν να δούμε τη σημερινή μας ανάλυση. Πρώτα θα ξεκινήσουμε με το πού ακριβώς φαίνεται η ληστεία για την οποίαν είπαμε. Γιατί για την ώρα αυτή η ληστεία δεν φαίνεται στο χρηματιστήριο. Μπορείς να φανταστείς πού φαίνεται αυτή η ληστεία. Άμεσα δώσε βάση. Φαίνεται σε κάτι που οι περισσότεροι άνθρωποι αγνοούν. Δηλαδή το κάνουνε να φαίνεται εκεί που οι άνθρωποι δεν βλέπουνε. Στην αγορά των ομολόγων δηλαδή. Και εδώ είναι το πρώτο πράγμα που θέλω να αλλάξω μέσα στο μυαλό σου.
Το χρηματιστήριο, τις μετοχές. Τα ακούμε συνέχεια στις ειδήσεις ενδεχομένως. Την αγορά των ομολόγων όμως δεν την αναφέρουν ούτε στις αμερικάνικες ειδήσεις σχεδόν ποτέ. Κι όμως η παγκόσμια αγορά των ομολόγων αξίζει 14εκατομμύρια δολάρια. Είναι η μεγαλύτερη χρηματοοικονομική αγορά στη Γη. Πολλαπλάσια από όλα τα χρηματιστήρια μετοχών του πλανήτη. Δηλαδή ουσιαστικά είναι η ραχοκοκαλιά των πάντων. Γιατί ομόλογο είναι σίγουρα λεφτά για τον επενδυτή.
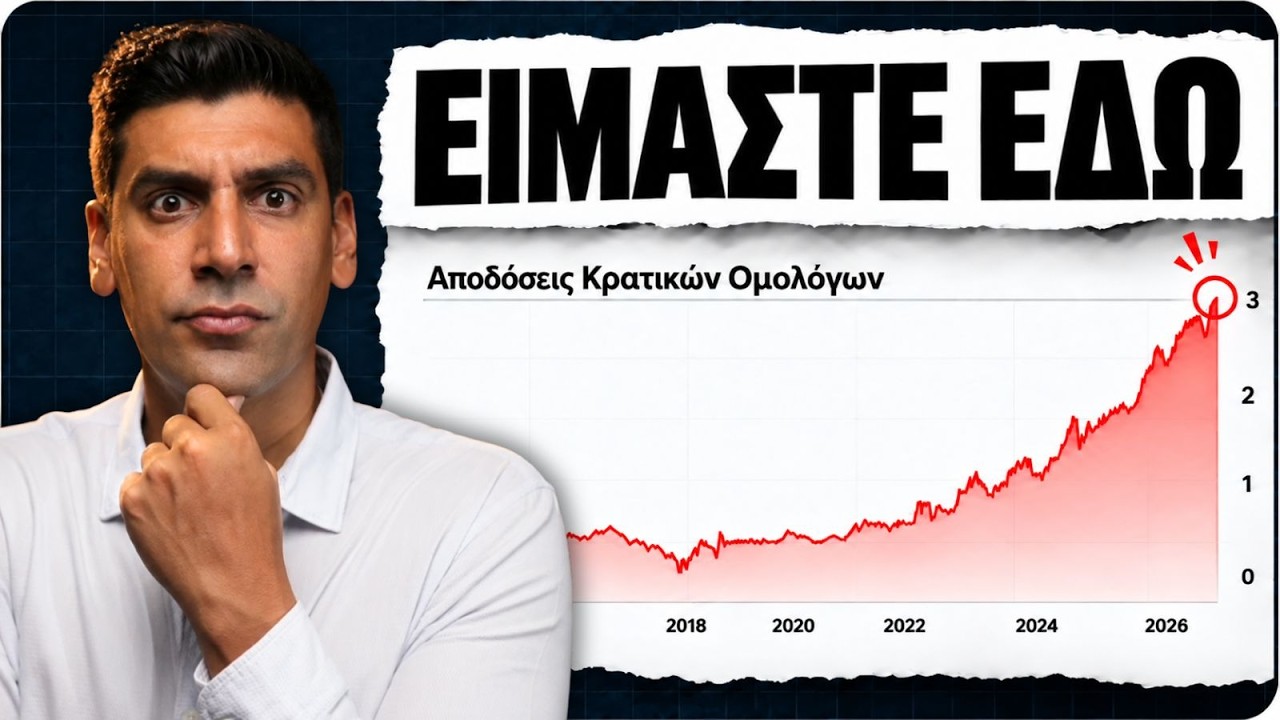
Αργά λεφτά όμως σίγουρα λεφτά. Γι αυτό η αγορά των ομολόγων είναι η μεγαλύτερη αγορά γιατί είναι σίγουρα τα λεφτά. Αυτή τη στιγμή λοιπόν αυτή η ραχοκοκαλιά τρίζει όσο δεν έχει τρίξει εδώ και 20 χρόνια. Γιατί το 30ετές ομόλογο τον ΗΠΑ μόλις ξεπέρασε το 5%. Το επιτόκιό του. Δηλαδή είναι το υψηλότερο επίπεδο από τον Ιούλιο του 2007. Δηλαδή λίγους μήνες πριν σκάσει η παγκόσμια χρηματοπιστωτική κρίση. Ενδεχομένως να πήρες κάτι σημαντικό και ενδεχομένως να πρέπει να κάνεις like και subscribe στο κανάλι.
Αυτό δεν συμβαίνει όμως μόνο στην Αμερική. Αυτό είναι το εντυπωσιακό. Οι αποδόσεις των ομολόγων χτυπάνε υψηλά δεκαετιών σε ολόκληρο τον κόσμο. Βρετανία, Γερμανία, Ιαπωνία, Καναδάς, Αυστραλία. Ολόκληρος ο πλανήτης ταυτοχρόνος. Οπότε όταν αυτό το θεριό αρχίζει να τρέμει, καλά θα κάνεις να προσέξεις τι έρχεται. Πάμε λοιπόν στα βασικά, γιατί θέλω να το καταλάβει και ο πιο άσχετος, ακόμα και αν δεν ξέρει καθόλου οικονομικά, γιατί είναι πολύ σημαντικό να καταλάβουμε αν έχουμε κρίση κρατικού χρέους και πότε αυτό συμβαίνει.
Κρατικό χρέος είναι τα λεφτά που δανίζεται το κράτος για να πληρώσει όλα όσα κάνει. Δρόμους, στρατό, έξοδα, μισθούς, συντάξεις. Και ο τρόπος που δανίζεται βασικά είναι πουλώντας ομόλογα. Σε ένα σωστό κράτος. Έτσι θα πρέπει να λειτουργεί. Θέλεις λεφτά, πουλάς ομόλογα και αποπληρώνεις φυσικά μετά τα επιτόκια τα οποία έχεις υποσχεθεί. ή όρισε για αγορά. Τα κράτη λοιπόν πρέπει να ξέρεις ότι βασικά είναι άχρηστα. Δεν μπορούνε να παράξουνε αξία.
Αυτό εννοώ άχρηστα. Δεν μπορούν να παράξουν αξία. Όσο πιο πολλοί δημόσιοι υπάλληλοι τόσο λιγότερο αξία παράγεται. Γιατί παίρνουνε πόρους από τον ελεύθερο τομέα και τους βάζουνε στο δημόσιο. Το δημόσιο όμως δεν μπορεί να παράξει. Εκεί βασικά κάθονται οι περισσότεροι. Όχι όλοι φυσικά. Μόνο ένας πολίτης και μόνο ο επιχειρηματίας μπορεί να παράξει αξία. Γι αυτό και το σημαντικό είναι να δίνουμε δάνεια και έμφαση στους επιχειρηματίες γιατί αυτοί παράγουνε δουλειές και αξία. Γ αυτό λοιπόν ακριβώς τον λόγο ένα κράτος που θέλει να κάνει ένα έργο θα χρειαστεί χρηματοδότηση και διαγωνισμό. Το ομόλογο λοιπόν είναι μια πολύ καλή λύση για ένα κράτος που χρειάζεται χρήματα. Το ομόλογο λοιπόν τι είναι Είναι ένα γραμμάτιο. Σου λέει λοιπόν το κράτος, δώσε μου εσύ τα λεφτά σου σήμερα θα κάνω εγώ τη δουλειά μου και σε 10 ή 30 χρόνια ανάλογα με το τι ομόλογο αγόρασες θα σταδ θα σ τα δώσω πίσω συν τον τόκο. Θα παίρνεις δηλαδή
πίσω τα λεφτά σου συν τον τόκο. Δεσμεύεις τώρα τα λεφτά και τα παίρνεις με το πέρας αλλά παίρνεις και τον τόκο. 5% 5%. Και εδώ λοιπόν είναι η μεγάλη παρανόηση που έχει ο κόσμος. Νομίζουν ότι τον τόκο, δηλαδή το yield στα αγγλικά, την απόδοση, την ορίζει το κράτος. Όχι, φίλοι μου, δεν την ορίζει κανένα κράτος στην απόδοση. Την ορίζει αυτός που έχει τα λεφτά, ο δυνατός δηλαδή, δηλαδή ο δανειστής ουσιαστικά. Αυτός ο οποίος είναι διατεθημένος να αγοράσει το ομόλογο. Γιατί για να αγοράσεις ομόλογο γίνεται δημοπρασία. Αν δεν εμφανιστεί κανείς στη δημοπρασία, ανεβαίνει το επιτόκιο, οπότε γίνεται πιο θελκτικό.
Άρα η αγορά ορίζει το επιτόκιο των ομολόγων και η αγορά είναι όλοι εμείς. Βασικά όμως είναι τα ξένα κράτη, οι ξένες χώρες. Όμως είναι και οι ιδιωτικοί, οι ιδιώτες επενδυτές. Είναι ασφαλιστικά ταμεία που θέλουν μια σταθερότητα στο χαρτοφυλάκειό τους. Γενικά είναι όποιος έχει κεφάλαιο μεγάλο με σκοπό να δανήσει σε ένα κράτος. Όταν αυτοί εμπιστεύονται το κράτος, όταν πιστεύουν ότι θα πάρουν δηλαδή πίσω τα λεφτά τους κανονικά, δέχονται και ένα χαμηλότερο επιτόκιο στον στο ομόλογο, γιατί νιώθουν την ασφάλεια. Όταν όμως αρχίζουν να ανησυχούν, όταν κοιτάνε ένα κράτος και λένε δεν είμαι σίγουρος ότι εσύ θα με πληρώσεις αυτή τη φορά ή πιστεύω το ότι ο πληθωρισμός θα φάει παραπάνω από όσο επιτόκιο λες να μου δώσεις. Γιατί κάποιοι σου λένε για να τα καταθέσεις τα χρήματά σου σε μια επενδυτική στο διαδίκτυο και να τα δεσμεύσεις γιατί σου λέει ότι να τα βάλεις στην τράπεζα βάλ τα εκεί. Α πάρεις καλύτερη απόδοση. Ναι. Αλλά αυτό
που δεν σου λένε είναι από κει δεν μπορείς να τα τραβήξεις τα λεφτά σου. Εγώ δεν προτείνω σε καμιά περίπτωση κάτι τέτοιο. Για την ακρίβα εμείς κάνουμε το εντελώς αντίθετο. Θα σου το εξηγήσω σε λίγο αν είσαι καινούργιος στο κανάλι. Τότε θα πούνε λοιπόν οι επενδυτές πλήρωσέ με παραπάνω γιατί δεν εμπιστεύομαι την κατάσταση. Ακριβώς όπως η τράπεζα σου χρεώνει μεγαλύτερο επιτόκιο αν έχεις ένα κακό όνομα. Έτσι γίνεται και με αυτό. Όσο μεγαλύτερο το ρίσκο τόσο μικρό μικρότερο το επιτόκιο.
Και μια κρίση λοιπόν κρατικού χρέους είναι ακριβώς αυτό που εξήγησα. Όταν αυτή η ανησυχία φτάνει σε ένα σημείο καμπής, όταν οι επενδυτές σε όλο τον κόσμο αρχίζουν να ζητάνε τόσο μεγάλο τόκο που το κράτος με το ζόρι μπορεί να δανίζεται από τις αγορές. Και όταν με το ζόρι δανίζεσαι δεν μπορείς να πληρώσεις τους λογαριασμούς σου. Και τότε έχεις μόνο τρεις επιλογές πολιτικά μιλώντας. Νούμερο ένα, ανεβάζεις τη φορολογία. Το κάνουνε συνέχεια. Νούμερο δύο κόβεις παροχές.
Ενδιαφέρον αυτό. Νούμερο τρία τυπώνεις χρήμα. Όταν όμως οι πολιτικοί θέλουν να επανεκλεγούν και έχουμε εκλογές, ξέρεις που καταλήγουνε πάντα σε αυτό που δεν βλέπεις. Στο τρίτο στο τυπώνεις χρήμα. Κράτα λοιπόν αυτό που σου λέω τώρα γιατί είναι το πολύ μεγάλο μάθημα του επεισοδίου αυτού. Ιστορικά κάθε φορά που φτάσαμε σε μια τέτοια κατάσταση τα κράτη επέλεξαν να τυπώσουνε το χρήμα πάντα. Γιατί είναι η μόνη επιλογή που τους επανεκλέγει και φαινομενικά δεν έχει τώρα κόστος. Το κόστος όμως εμφανίζεται μετά. Όπως και με τα επιδόματα που είναι δάνεια, το πρόβλημα εμφανίζεται μετά.
Δεν χρειάζεται να ψηφίσει κανείς. Απλά σιωπηλά το χρήμα σου αξίζει όλο και λιγότερο. Και σου λέει μετά αύξη το βασικό μισθό. Η απόλυτη κοροηθεία. Όμως αν μιλάμε για τα κράτη μέλη της Ευρωπαϊκής Ένωσης αυτά τα κράτη δεν μπορούν να τυπώσουν απλά χρήματα. Γιατί πολύ απλά αυτό δεν το ορίζουν τα κράτη. το ορίζει η Ευρωπαϊκή Κεντρική Τράπεζα με επικεφαλής την Christine Lagard. Το άκουσε αυτό το όνομα γιατί ήτανε πρόεδρος του Δουνουτού Διεθνούς Νομισματικού Ταμείου. Τώρα πήρε αναβάθμιση. Έγινε της Ευρωπαϊκής Κεντρικής Τράπεζας. Αυτό το άτομο έχουν εκεί για να καταλάβεις και αυτό το άτομο είναι διορισμένο, δεν είναι εκλεγμένο.
Αυτό είναι το τεράστιο αρνητικό της ΕΕ. Δεν μπορείς ως κράτος να έχεις ευχέρεια κινήσεων γιατί εξαρτάσαι και γιατί και οθελώς έχεις παραδώσει κάτι τόσο σημαντικό. Ωραία. Γιατί όμως οι επενδυτές χάνουν την εμπιστοσύνη τους προς τα κράτη Ας εξετάσουμε αυτό το θέμα. Υπάρχουν και εδώ τρεις λόγοι και θέλω να τους δεις έναν-έναν γιατί και οι τρεις καταλήγουν στο ίδιο πράγμα. Πρώτος λόγος ο πληθωρισμός. Το κόστος ζωής ανεβαίνει.
Από τότε που ξεκίνησε λοιπόν ο πόλεμος με το Ιράν που αναλύσαμε σε προηγούμενο επεισόδιο συγκεκριμένα στο 40 το πετρέλαιο είναι πάνω από 80$ το βαρέλι σπάει και τα 90 πολλές φορές κατά μέσο όρο το πετρέλαιο θυμίσω από τα προηγούμενα επεισόδια είναι το κόστος του να φτιάχνεις τα πάντα είναι το λίπασμα η μεταφορά η παραγωγή το φαγητό. Από την αρχή λοιπόν του πολέμου το αργό πετρέλαιο έχει ανέβει 60%. Τα καύσιμα των αεροπλάνων 58%.
Η βενζίνη 52%, το ευρωπαϊκό φυσικό αέριο 54%, τα λιπάσματα 20%. Όλα αυτά τρυπώνουν μέσα στην τιμή των πραγμάτων που αγοράζουμε. Γι αυτό ο δείκτης τιμών παραγωγού στην Αμερική, τώρα πάμε πίσω στην Αμερική, δηλαδή το πόσο κοστίζει στις επιχειρήσεις να φτιάξουν τα πράγματα, ανέβηκε στο 6%. Πάντα εξετάζουμε την Αμερική γιατί είναι η αγορά η οποία ηγείται. 6% είναι πολύ υψηλότερο από το 2023. Και αντίστοιχα ο δείκτης τιμών καταναλωτή, αυτό που πληρώνουμε εμείς στο ταμείο, όχι αυτό που κοστίζει στον παραγωγό, αυτό που πληρώνουμε εμείς στο ταμείο, ξαναγυρνάει στο 3,8%.
Στόχος τους 2%. Δηλαδή είμαστε στο διπλάσιο. Έτσι πρόσεξέ το αυτό γιατί είναι σημαντικό. Αυτό το 6% είναι η αρχή γιατί τα λιπάσματα είναι πάνω 20% και η τιμή των 20% δεν έχει φτάσει ακόμα στο σπερμάρκετ. Θα φτάσει σε τρεις με 6 μήνες. διότι οι εφοδιαστικές αλυσίδες έχουνε μια καθυστέρηση. Δηλαδή αυτό που βλέπεις τώρα στις τιμές είναι ένα προειδοποιητικό καμπανάκι. Έρχονται τα χειρότερα. Και όταν λέω έρχονται δύσκολος δύσκολοι και δύσκολος χειμώνας το εννοώ. Δεν είναι μεταφορικό. Δεύτερος λόγος. Οι χώρες που ήταν οι μεγαλύτεροι δανειστές της Αμερικής τώρα κάνουνε πίσω. Πουλάνε το αμερικανικό χρέος. Πάρε για παράδειγμα την Κίνα. κρατούσε 1,3 τρισεκατομμύρια σε αμερικανικά ομόλογα και τώρα έχει πέσει σε 650 δις το χαμηλότερο από το 2008. Γι αυτό και γίνεται όλο αυτό με τον πόλεμο να ανέβει το πετρέλαιο και η Κίνα να μην μπορεί να μην μπορεί να ανταπεξέλθει. Όμως οι Κινέζοι φτιάξανε τεχνητό ήλιο. Μιλάμε
έχει ξεφύγει εντελώς. Δεν τα ξεφορτώνει η Κίνα όλα μαζί. Η Κίνα είναι πολύ έξυπνος παίκτης στο παγκόσμιο χάρτη. Αν θα το έκανε αυτό θα καστρεφε την αξία των δικώτης ομολόγων. Τα πουλάνε όμως στρατηγικά. Κάτι που λείπει από εμάς εδώ τους Έλληνες. Κάθε ομόλογο όμως που πουλάει είναι ένας αγοραστής λιγότερος. Γιατί οι αγοραστές των ομολόγων είναι λίγοι. Και λιγότεροι αγοραστές σημαίνει ότι η Αμερική πρέπει να πληρώσει παραπάνω επιτόκιο για να βρίσκει καινούργιους δανειστές. Περισσότερη προσφορά, λιγότερο ζήτηση ίσον υψηλότερο το κόστος δανεισμού. Γιατί αυξάνονται τα επιτόκια. Και ο τρίτος λόγος, ο πιο απλός και ο πιο τρομακτικός. Το αμερικανικό κράτος ξοδεύει λεφτά που δεν έχει και το κάνει εδώ και πολύ καιρό. Ο λογαριασμός έχει γίνει τόσο ψηλός που δεν υπάρχει πλέον ρεαλιστικός τρόπος να ξεπληρωθεί.
Ένα μόνο νούμερο θέλω να κρατήσεις. Το αμερικανικό κράτος χρωστάει 39%εκατομμύρια είναι το επίσημο χρέος του και προσθέτει περίπου 2,5%κατομμύρια το έτος. Και αυτό δεν έχει σχέση με την πολιτική των δημοκρατικών ή την πολιτική από ότι φαίνεται των Ρεπουμπλικάνων. Για να καταλάβεις το μέγεθος, αυτό είναι περίπου το μισό απ όλα όσα μαζεύει το κράτος τους σε φόρους. Έχουν χαμηλά τους φόρους. Οπότε να ξέρεις θα αυξηθούν και οι φόροι στις Ηνωμένες Πολιτείες Αμερικής. Έρχεται.
Πριν ξοδέψει ένα δολάριο, το μισό των φόρων πάει απλά για να καλύπτει το καινούργιο χρέος. Άρα το παλιό μένει. Και μόνο οι τόκοι αυτού του χρέους λοιπόν έχουν ξεπεράσει το ένακατομμύριο το χρόνο. Οι δανεστές βλέπουν τα μαθηματικά και σκέφτονται ότι αυτό τελειώνει με έναν τρόπο, ότι το κράτος θα τυπώσει παραπάνω χρήμα. Αυτό σημαίνει στην πράξη θέλουμε παραπάνω λεφτά για να σου δανήσουμε. Και τώρα φτάνουμε στην παγίδα που πιάνει και την Αμερική και την Ευρώπη. Και εδώ είναι που τα επιτόκια αγγίζουν και εσένα προσωπικά.
Η Fed, η κεντρική τράπεζα των ΗΠΑ βρίσκεται μπροστά σε μία αδύνατη επιλογή. Αν θα ρίξεις τα επιτόκια για να βοηθήσει την οικονομία με τον πληθυσμό στο 3,8 και το πετρέλαιο πάνω από τα 100$ το βαρέλι, στέλνει σε κάθε επενδυτή ομολόγων στον κόσμο ένα μήνυμα. Με νοιάζει περισσότερο η οικονομία παρά να προστατέψω τα δικά σας λεφτά από τον πληθωρισμό. Και τότε οι επαιτές πουλάνε ομόλογα που αυτό γίνεται τώρα. Αποδόσεις εκτοξεύονται, το κόστος δανεισμού ανεβαίνει και δεν υπάρχει κυκλοφορούν χρήμα. Δηλαδή προσπαθείς να ρίξεις τα επιτόκια και πετυχαίνεις το αντίθετο.
Από την άλλη, αν τα κρατήσει ή ανεβάσει τα επιτόκια, τότε το κράτος πληρώνει ακόμα περισσότερους στόχους πάνω στα 39τομύρια και έτσι κάποια στιγμή νομοτελιακά σπάει η οικονομία. Κατάλαβες τι γίνεται Είναι πολύ ενδιαφέρον αυτό το επεισόδιο γιατί σου εξηγεί το ότι πάντα καταλήγεις το ίδιο. Βάλε λοιπόν στο μυαλό σου και το εξής. Όταν οι δύο δρόμοι οδηγούν στο ίδιο, σε πόνος δηλαδή, το κράτος πάντα θα επιλέξει τον αόρατο δρόμο. Και σου ξαναείπα, ο άρρωτος δρόμος είναι το τύπωμα του χρήματος. Γι αυτό όταν σου λένε ότι όλα αν υπό έλεγχο, το τέλος της ιστορίας θα πρέπει εσύ να το γνωρίζεις. Πάμε λίγο τώρα στην Ευρώπη γιατί μας ενδιαφέρει φυσικά γιατί κάποιοι από εμάς παίρνουμε δάνεια και γενικά παίζουμε το παιχνίδι.
Πόσο είναι τα επιτόκια Η Ευρωπαϊκή Κεντρική Τράπεζα έχει βασικά το επιτόκιο καταθέσεων στο 2,25% και το επιτόκιο δανεισμού στο 265%. Αυτό είναι χαμηλότερο από την Αμερική που είναι 3,5 και 3,75%. Μέχρι εδώ καλά. Πρόσεξε όμως το εξής. Η Ευρωπαϊκή Κεντρική Τράπεζα τον Ιούνιο ανέβασε τα επιτόκια και η Christtin Lagard, η επικεφαλής της ξεκαθάρισε. Αυτό δεν σημαίνει ότι τελείωσε η σύσφιξη. Είπε μάλιστα ότι ο πληθωρισμός θα γυρίσει το 2% μόνο στα τέλη του 27.
Δηλαδή και η Ευρώπη γέρνει προς τα πάνω και όχι προς τα κάτω. Αυτό το περίεργο καθυσυχαστικό ύχος που έχουνε να ξέρεις κάτι σημαίνει. Πρέπει να καταλάβεις εκεί το νόημα αν τους παρακολουθείς. Αλλιώς άσε αυτή τη δουλειά σε μένα. Παρακολούθησε εμένα και θα σ το μεταφέρω όπως πρέπει. Και τι σημαίνει αυτό στην πράξη Το μέσος στεγαστικό επιτόκιο στην ευρωζώνη είναι 3,4%. Στην Ελλάδα το σταθερό στεγαστικό είναι από τα φθηνότερα γύρω στο 2,95%.
Το φθηνό στεγαστικό όμως είναι μια βιτρίνα γιατί τα σπίτια είναι υπερβολικά πολύ ακριβά. Τι να με ενδιαφέρει ότι δανίζομαι φθηνότερα όταν και πάλι το πληρώνω πανάκριβα. Δεν είναι τζάμπα λεφτά το δάνειο. Μην το καταλαβαίνετε αυτό λάθος. Είναι σημαντικό γιατί θα κληθείς κάθε μήνα να τα ακουμπάς κανονικά στην τράπεζα. Έτσι ας δούμε τώρα κάτι άλλο. Πώς λειτουργεί μια πιστωτική κάρτα γιατί και αυτό είναι δάνειο. Ξοδεύεις λεφτά που δεν έχεις σήμερα με την υπόσχεση ότι θα τα πληρώσεις αύριο. Έτσι. Και στο μεταξύ τρέχει και το ο τόκος που πληρώνεις και αυτό είναι μια τεράστια απάτη αυτού του είδους το δάνειο γιατί είναι καταναλωτικό. Βασικά επειδή λοιπόν ο Έλληνας έχει κάψει τη γούνα του δεν φαίνεται να το χρησιμοποιεί αυτό. Οπότε γλιτώνει από πολύ μεγάλες περιπέτειες.
Δεν χρησιμοποιούν πιστωτικές κάρτες οι Έλληνες. Οπότε τι έκαναν τα κράτη και οι κυβερνήσεις για να τους κλειδώσουνε τους πολίτες Άκου λοιπόν τι έχει γίνει. Γιατί λειτουργούν κατά σου. Θέλουν το κακό σου. Δηλαδή αυτό πρέπει να το διακρίνεις. Αφού σου λέει αυτοί δεν χρησιμοποιούνε κάρτες θα τους φορολογήσω έμμεσα. Πώς θα γίνει αυτό Θα μοιράζω επιδόματα σε άτομα που δεν τα δικαιούνται και που δεν τα αξίζουνε. Αυτό που ο κόσμος δεν καταλαβαίνει είναι ότι τα επιδόματα και αυτού του είδους η πολιτική είναι ένα δάνειο ουσιαστικά από τις μελλοντικές γενές. Και τι συμβαίνει όταν τα επιτόχια δανεισμού ανεβαίνουν για να ζήσουν λοιπόν κάποιοι συγκεκριμένοι και να μην αλλάξουν τον τρόπο ζωής τους και να πληρώνονται από το κράτος που είναι τέρμα λάθος και βασικά να μην αλλάξουν ποτέ την ψήφο τους και να ψηφίζουν πάντα τα ίδια. Το κράτος τους εξαγοράζει με αυτούς τους τρόπους. Και εδώ θα σου πω και το πολύ
λυπηρό. Οι περισσότεροι που παίρνουν επιδόματα και δεν πάνε για δουλειά δεν θέλουν να κάνουν καν παιδιά. Κοιτάνε μόνο τον εαυτό τους. Μπορεί να ξέρουν ότι αυτό είναι δάνειο απ τα παιδιά τους τα μελλοντικά. Σου λέει, "Δεν κάνω παιδιά, δεν ενδιαφέρονται για το πώς θα παραλάβουν οι επόμενες γενέες στην οικονομική κατάσταση. Ας είναι όλα ξεπουλημένα. Το κράτος λοιπόν μοιράζει επιδόματα αριστερά-δεξιά χωρίς μέτρο για να κρατάει τον κόσμο ήσυχο και να κερδίζει ψήφους. Αυτά τα λεφτά όμως δεν είναι δικά του λεφτά. Είναι δικά μας από τους φόρους μας, από την Ευρωπαϊκή Ένωση που όλα αυτά είναι χρέος και ανεβάζουνε το χρέος της χώρας και ο τόκος πάνω σ αυτά φουσκώνει και ξέρεις ποιος το πληρώνει. Σίγουρα όχι ο πολιτικός. Μάντε ποιος του πληρώνει. Η πιστωτική κάρτα των επιδομάτων που κρατάει ο πρωθυπουργός γράφει πάνω το όνομα το όνομά μας και το όνομα των παιδιών μας.
Αυτό το κράτησα από αυτό το επεισόδιο και θα τα πας καλά στη ζωή σου. Και αυτό είναι μια τεράστια μεγατόνων απάτη που κανένας δεν έχει συνειδητοποιήσει και κανένας δεν έχει επικοινωνήσει στον πολιτικό βίο. Πρώτη φορά εδώ το ακούς τόσο εμπεριστατωμένα. Και πάμε στο τρίτο μάθημα σκέψης το οποίο είναι σημαντικό για την τσέπη μας. Έρχεσαι αντιμέτωπος με δυο τανάλιες ταυτοχρόνως. Από τη μια ανεβαίνει το κόστος δανεισμού, η δόση σου, η κάρτα σου, το επίδομά σου. Κάθε δάνειο γίνεται ακριβότερο. Από την άλλη τα κράτη θα τυπώνουνε χρήμα για να πληρώσουν το χρέος τους και ο πληθωρισμός θα φάει την αγοραστική δύναμη των χρημάτων που έχεις στην άκρη.
Δηλαδή και το δάνειό σου ακριβαίνει και το χρήμα στην τσέπη φθηνει. Ταυτόχρονα. Έκπτωση αξίας λέγεται αυτό. Και αυτός είναι ο χειρότερος συνδυασμός που υπάρχει. Γι αυτό μίλησα για δύσκολο χειμώνα και δύσκολους καιρούς. Και φυσικά αυτό θα πάρει παράταση για πολλά χρόνια. Δεν θα είναι έτσι. Υπάρχει φυσικά λύση και θα την πω, αλλά η λύση αυτή απαιτεί κόστος δυστυχώς και πόνο στην αρχή. Και θα σου πω και την ελληνική αλήθεια. Όπως πάντα ξέρεις ότι δεν χαϊδεύουμε αυτιά.
Το ελληνικό κράτος στα χαρτιά φαίνεται να βελτιώσε το χρέος του. Στα χαρτιά όμως τα νούμερα δείχνουν καλύτερα. Εσύ ρώτησε τον εαυτό σου. Το βελτίωσε το χρέος πατώντας πάνω στην πλάτη του Έλληνα πολίτη με φόρους και λιτότητα με το να έχεις εσύ ακριβότερη βενζίνη σε σχέση με το μισθό σου. Γιατί δεν είδαμε ποτέ να πέφτει η τιμή στη βενζίνη και το πετρέλαιο στην Ελλάδα. Πάντα σταθερά ή υψηλά είναι. Αυτοί βγάζουν πάρα πολλά λεφτά όμως κατά αυτό τον τρόπο. Έτσι βελτιώσανε παρωδικά το χρέος προεκλογικά.
Μετά άντε ξανά επιδοματικές πολιτικές και λεφτά τα οποία δεν έχουν αντίκρισμα και παραγωγική αξία. Έτσι ενώ οι πολιτικοί καμαρώνουν για τα νούμερα του χρέους, ο μέσος Έλληνας πληρώνει 14,65% στην κάρτα του και δεν βγάζει καν το μήνα. Το χρέος του κράτους μικραίνει, αλλά η δική σου τσέπη δεν το βλέπει πουθενά αυτό. Η δική σου τσέπη βλέπει να μικραίνουν και τα χρήματα τα οποία διατηρεί. Και τώρα με το χειμώνα των επιτοκείων που έρχεται, ο Έλληνας που είναι ήδη στριμογμένος θα στριμοχτεί ακόμα περισσότερο. Γι αυτό το επεισόδιο δεν είναι θεωρία. Είναι πολύ σημαντικό αυτό το επεισόδιο να το κοινοποιήσεις.
Και τώρα θα μου πεις, όλα αυτά ακούγονται τρομακτικά. Μήπως υπερβάλλεις ξέρεις πολύ καλά ότι δεν υπερβάλλω και ξέρεις πώς το ξέρω γιατί τα χουμε ξανασυζητήσει και η ιστορία είναι ξεκάθαρη. Το 1970 λοιπόν το αμερικανικό κράτος κοιτούσε το ίδιο ακριβώς αδύνατο μαθηματικό στα μάτια. Δεν μπορούσαν να ανεβάσουνε φόρους. Δεν μπορούσαν να κόψουνε παροχές χωρίς να χάσουν τις εκλογές. Οπότε έκαναν αυτό που κάνουν πάντα. Διάλλαξαν την αόρατη επιλογή, το τύποωμα. Ένας ηλικιωμένος που έπαιρνε 400$ σύνταξη το μήνα συνέχιζε να παίρνει 400$. Όμως τα 400 κόστιζαν λιγότερο, αγόραζαν λιγότερο δηλαδή. Για η αγοραστική δύναμη τότε έπεσε 50% μέσα σε μια δεκαετία από το 70 μέχρι το 80. Στο μισό δηλαδή παρανοϊκό. Έτσι ο χρυσός λοιπόν αντίστοιχα απ τα 35$ πήγε στα 850.
Γιατί παρεπιπτόντας σε περίπτωση που δεν ξέρεις ή θα πρεπε να ξέρεις γιατί το χουμε πει αυτοί αγοράζουνε χρυσό. Άρα όταν οι επενδυτές ομολόγου σκέφτονται 1020 30 χρόνια μπροστά και βλέπουν ένα κράτος χωρίς καμιά καλύτερη επιλογή απ το να τυπώσει τότε δημιουργείται φόβο στις αγορές. Και αυτή η προσδοκία ότι έρχεται το τύπωμα του χρήματος είναι που κρατά τα επιτόκια υψηλά. Γιατί κανείς δεν αγοράζει τα ομόλογα. Ποιος στον κόσμο θα κλείδωνε τα λεφτά του για 30 χρόνια στο 5% αν πίστευε ότι η αγοραστική του δύναμη θα πέσει πιο γρήγορα από αυτό. Πολύ απλά κανένας. Έτσι σε αυτά τα επεισόδια δεν παρέχουμε επενδυτικές συμβουλές. Όμως σου δείχνω μοτίβο συμπεριφορών κεντρικών τραπεζών στο συγκεκριμένο και μαθηματικά που δεν κρύβονται. Τώρα το τι θα κάνεις εσύ με αυτά είναι δικό σου θέμα. Οπότε εμείς όμως οι οποίοι εμείς είμαστε traders και θα ήθελα να γίνεις και εσύ trader και να μπεις στην κοινότητά μου
γιατί μπορώ να σε εκπαιδεύσω όπως καλά σε εκπαιδεύω εδώ. Εκεί είναι ακόμα καλύτερα τα πράγματα γιατί εκεί έχεις και τη δυνατότητα να βγάλεις χρήματα. Και φυσικά ο λόγος που τα κάνω όλα αυτά είναι γιατί θέλω να βγάλω τον Έλληνα από την παγίδα που είναι παγιδευμένος. Γιατί υπάρχουνε συν όλα αυτά και κάποιοι ανειδίκευτοι εδώ στο YouTube που σου λένε βάλε τα λεφτά σε ένα ITF και ξέχνα τα και εσύ κλειδώνεις τα λεφτά σου και δεν θα μπορείς να τα πάρεις όταν θα σκάσει και θα βλέπεις την μετά θα δεις θα τη δεις τη ζωή διαφορετικά. Έτσι έγινε και στα κρυπτο προσφάτως. Θέλει πολύ μεγάλη προσοχή. Ποιον ακούς Πολύ μεγάλη προσοχή. Εμείς λοιπόν στο DTC το κάνουμε αντίθετα. Δεν κρατάμε τα λεφτά μας μέσα. Δεν τα αφήνουμε κλειδωμένα.
Εμείς κάνουμε trading και με τα κέρδη του trading αγοράζουμε ακίνητα, χρυσό, ασήμι, γη, ελληνική. Γιατί εμείς λατρεύουμε αυτό που γίνεται τώρα Γιατί έχει volatility. Είναι συνχισμένες οι αγορές. Volatility σημαίνει κινητικότητα, σημαίνει βγάζουμε λεφτά, είτε ανέβει είτε αν πέσει. Πολύ σημαντικό. Όταν τα επιτόκια κουνάνε έτσι στις αγορές και πέφτουνε μαχαίρι, ένας ανιδίκευτος θα καταστραφεί. Ο εκπαιδευμένος με σύστημα και κοινότητα θα βρει τις καλύτερες ευκαιρίες της χρονιάς. Γιατί εμείς δεν ελπίζουμε στο να ανεβαίνει κάτι για πάντα σε αντίθεση με αυτούς πουλάνε τα ETFs. Δουλεύουμε την κίνηση και τα πάνω και τα κάτω με TEs, με stops, με στρατηγική και έχουμε τη δυνατότητα να βγάζουμε όταν κάτι πέφτει. Έπειτα δεν αφήνουμε τα λεφτά μας δεσμευμένα. Μπαίνουμε, βγαίνουμε, βγάζουμε, φεύγουμε. Δεν έχουμε ανοιχτές θέσεις. Κοιμόμαστε ήρεμοι. Δεν δουλεύουμε καν με τα δικά μας λεφτά. Σου πω και το καλύτερο από όλα. Δουλεύουμε
με λογαριασμούς fundit. Απλά μας κρατάνε ένα πολύ μικρό ποσοστό της τάξεως του κοντά στο 20% κατά μέσο όρο για να έχουν και αυτές νόημα. Σε περιόδους λοιπόν τέτοιες δεν παίζεις μόνος σου. Στο day trading community είμαστε κάθε μέρα Δευτέρα με Παρασκευή 4,5 με 6 ανοιχτά τα μικρόφωνα και αναλύουμε real time την αγορά και κάνουμε μαζί day trading. Και σε αυτό το επεισόδιο για ολόκληρο τον Αύγουστο κάνω κάτι εντελώς διαφορετικό επειδή σας στέλω όλους μέσα όσοι είστε traders ή όσοι θέλετε να εκπαιδευτείτε και να μάθετε ακόμα και αν ξεκινάτε από το μηδέν θέλω να ρθετε να τεστάρετε και να δείτε τη δουλειά μας. Οπότε ανοίγω δωρεάν free trial στο Sharks Slide, δηλαδή στο φτηνό μηνιαίο μας πακέτο. Με αυτό θα πάρεις πρόσβαση στον ιδιωτικό μας server στο Discord, στην κοινότητα δηλαδή σε ολόκληρη την κοινότητα. Και επίσης παίρνεις πρόσβαση στα live sessions που κάνουμε κάθε μέρα 4,5 με έξι. Απλά δεν μπορείς να μιλήσεις.
Μπορείς μόνο να ακούς. Η δωρεάν αυτή η πρόσβαση διαρκεί για τρεις ημέρες που είναι αρκετός χρόνος για να πιάσεις το νόημα ότι κάτι κάνουμε σωστά και μετά θα χρεώνει τα αυτόματα η κάρτα σου 20€ το μήνα που αυτό είναι πάλι πλεονεκτική τιμή. Έχω κάνει ό,τι καλύτερο μπορώ. Αυτό εσύ για τον Αύγουστο. Αν φυσικά δεις ότι δεν σου κάνει cellation και δεν χρειάζεται καν η κάρτα σου. Τεράστια ευκαιρία να μπεις στην κοινότητα στη μεγαλύτερη της Ελλάδος στο όσον αφορά το trading και να δεις με τα μάτια σου τι γίνεται κάθε μέρα. Όλους αυτούς τους συνδέσμους θα τους βρεις στην περιγραφή από κάτω. Πάμε λοιπόν να κλείσουμε. Η μεγαλύτερη αγορά του πλανήτη, η αγορά των ομολόγων 140εκατομμύρια σου στέλνει το πιο δυνατό σήμα εδώ και 20 χρόνια. Τα επιτόκια ανεβαίνουν παντού σε όλο τον κόσμο. Τα κράτη χρωστάνε περισσότερα από όσα μπορούν να ξεπληρώσουν και ο μόνος τρόπος είναι το τύπωμα από τις κεντρικές τράπεζες. Το
πρόβλημα είναι ότι δεν θα υπάρχει ρευστότητα στην αγορά. Εμείς θα το δούμε αυτό το πρόβλημα. Η λύση στο πρόβλημα είναι να εκπαιδευτείς, να μάθεις πώς βγαίνει αληθινά η ρευστότητα και γιατί όχι να έχεις και funded λογαριασμό. Σήμερα λοιπόν σου έδωσα κάτι πολύτιμο, πολύ πιο πολύτιμο από μια απλή πρόβλεψη. Έτσι σου έδωσα τα μάτια να διαβάζεις την αγορά των ομολόγων που είναι η ραχοκοκαλιά των πάντων και να καταλαβαίνεις τι σημαίνει το κάθε νούμερο για τη δική σου τσέπη. Όμως από το κατάλαβα, στο ξέρω τι κάνω και στο βγάζω λεφτά, αυτό πρέπει να το κάνεις εσύ. Εμείς μπορούμε να σε βοηθήσουμε και να τους σου δώσουμε τα εργαλεία. Η κοινότητα που είναι σημαντικό εργαλείο είναι ανοιχτή προς όλους και τρεις μέρες δωρεάν στο leit πλάνο. Αν σου άρεσε το επισόδιο, ρίξε ένα like, ένα σχόλιο και μια κοινοποίηση. Αυτές οι αναλύσεις θέλουν πολλή δουλειά. Κάνε και hype αν είσαι από iPhone. Θα τα πούμε στο
επόμενο εβδομαδιαίο επεισόδιο. Αυτό ήταν το οικονομικά ελεύθερος επεισόδιο 44. Αν θέλεις να δέσεις όλη την εικόνα, να παρακολουθήσεις και το 43 για τις φούσκες και το 42 για το χρυσό και το 41 για ποιο λόγο θα μικρύνουν κι άλλο τα λεφτά μας. Ευχαριστώ πολύ που παρακολούθησες. Να σαι καλά. Μην ξεχάσεις τους συνδέσμους στην περιγραφή από κάτω. Γεια χαρά.
 Με το πάτημα γίνεται σύνδεση με το YouTube.