Κοινοποίηση άρθρου
Μπορεί να μη σου αφαίρεσε κανείς χρήματα από τον λογαριασμό και παρ’ όλα αυτά να έχεις γίνει φτωχότερος. Η δόση ενός δανείου μεγαλώνει, τα καθημερινά έξοδα ανεβαίνουν και το ποσό που κρατάς στην άκρη καλύπτει λιγότερες ανάγκες. Αν κοιτάζεις μόνο το υπόλοιπό σου, χάνεις ένα σημαντικό μέρος της εικόνας.
Για να καταλάβεις τι συμβαίνει, χρειάζεται να συνδέσεις τρία διαφορετικά πράγματα: τις αποφάσεις των κεντρικών τραπεζών, τους όρους με τους οποίους συναλλάσσεσαι με την τράπεζά σου και τις δαπάνες του κράτους. Δεν λειτουργούν με τον ίδιο τρόπο, αλλά μπορούν να επιβαρύνουν ταυτόχρονα τον προϋπολογισμό σου. Η σύνδεσή τους γίνεται πιο καθαρή αν ξεκινήσουμε από την τιμή του χρήματος: το επιτόκιο.
Γιατί η Fed δεν μειώνει τα επιτόκια επειδή το θέλει η αγορά
Στις 29 Ιουλίου 2026 η Fed διατήρησε το εύρος του βασικού της επιτοκίου στο 3,50% έως 3,75%. Τρία μέλη διαφώνησαν επειδή προτιμούσαν αύξηση κατά 0,25 ποσοστιαίες μονάδες. Αυτό ήταν το ουσιαστικό μήνυμα για όποιον περίμενε ότι η επόμενη κίνηση θα ήταν οπωσδήποτε μείωση. Οι αποφάσεις και οι ψήφοι καταγράφονται στην επίσημη ανακοίνωση της Fed.
Ο πρόεδρος των ΗΠΑ μπορεί να επιθυμεί χαμηλότερα επιτόκια. Το ίδιο μπορεί να θέλουν επιχειρήσεις που χρειάζονται χρηματοδότηση και επενδυτές που περιμένουν ισχυρότερη οικονομική δραστηριότητα. Η κεντρική τράπεζα όμως αξιολογεί και τον πληθωρισμό. Αν χαλαρώσει την πολιτική της ενώ οι πιέσεις στις τιμές επιμένουν, κινδυνεύει να δυσκολέψει την επιστροφή στη σταθερότητα.
Για τον αναγνώστη μιας οικονομικής είδησης, αυτή είναι μια χρήσιμη διάκριση: άλλο η επιθυμία, άλλο η προσδοκία και άλλο η απόφαση. Το ότι πολλοί περιμένουν φθηνότερο χρήμα δεν το μετατρέπει σε δεδομένο. Ούτε μια πιθανότητα που υπολογίζεται από τις τιμές της αγοράς αποτελεί υπόσχεση για το τι θα συμβεί στην επόμενη συνεδρίαση.
Στην Ευρώπη, η ΕΚΤ είχε ήδη αυξήσει τον Ιούνιο τα τρία βασικά της επιτόκια κατά 0,25 ποσοστιαίες μονάδες. Το επιτόκιο καταθέσεων διαμορφώθηκε τότε στο 2,25%, των κύριων πράξεων αναχρηματοδότησης στο 2,40% και της οριακής χρηματοδότησης στο 2,65%. Πρόκειται για διαφορετικά εργαλεία της κεντρικής τράπεζας, όχι για τρεις τιμές δανείου που προσφέρονται απευθείας σε έναν ιδιώτη.
Η ανακοίνωση της ΕΚΤ συνέδεε την απόφαση με τις πληθωριστικές πιέσεις από τον πόλεμο στη Μέση Ανατολή. Μια οικονομία μπορεί να επηρεάζεται από ακριβότερη ενέργεια χωρίς να βρίσκεται η ίδια στο πεδίο της σύγκρουσης. Το κόστος μεταφέρεται μέσω του εμπορίου, της παραγωγής και των μεταφορών.
Η αγορά ομολόγων δείχνει πόσο κοστίζει η εμπιστοσύνη
Το χρηματιστήριο τραβά την προσοχή επειδή βλέπουμε εταιρείες να κερδίζουν ή να χάνουν αξία καθημερινά. Η αγορά ομολόγων συχνά περνά απαρατήρητη, παρότι μέσα από αυτή χρηματοδοτούνται κράτη και επιχειρήσεις. Για να καταλάβεις το κόστος του χρήματος, χρειάζεται να κοιτάζεις και εκεί.
Με ένα κρατικό ομόλογο δανείζεις χρήματα στον εκδότη με συγκεκριμένους όρους. Η ονομαστική αξία, η λήξη και οι προβλεπόμενες πληρωμές είναι στοιχεία της σύμβασης. Η τιμή στην οποία μπορείς να το αγοράσεις ή να το πουλήσεις στην αγορά μεταβάλλεται. Γι’ αυτό το κουπόνι, δηλαδή ο συμβατικός τόκος, και η απόδοση που προκύπτει για έναν αγοραστή δεν είναι πάντα το ίδιο ποσοστό.
Σκέψου ένα παλιότερο ομόλογο σταθερού επιτοκίου που πληρώνει λιγότερο από αντίστοιχους νέους τίτλους. Για να το προτιμήσει κάποιος, συνήθως θα ζητήσει χαμηλότερη τιμή αγοράς. Το ομόλογο δεν χρειάζεται να έχει αθετήσει καμία πληρωμή για να εμφανίζει πτώση στη χρηματιστηριακή του αξία. Αυτή είναι η σχέση ανάμεσα στην τιμή και στην απόδοση που εξηγεί και η ενημέρωση της SEC για τα ομόλογα.
Το πρόβλημα γίνεται άμεσο αν χρειάζεσαι τα χρήματά σου πριν από τη λήξη. Μπορεί να πρέπει να πουλήσεις σε τιμή χαμηλότερη από εκείνη που πλήρωσες. Η δυνατότητα πώλησης δεν ισοδυναμεί με εγγύηση ότι θα πάρεις πίσω το αρχικό σου κεφάλαιο εκείνη τη στιγμή.
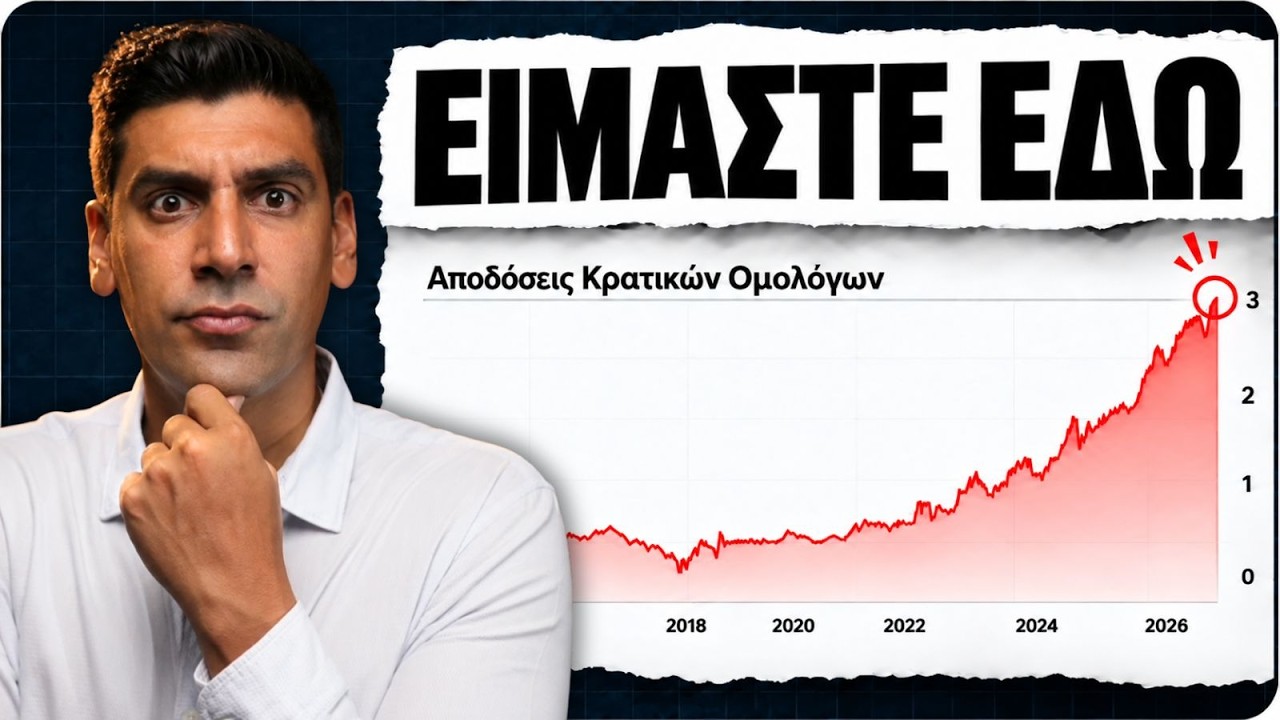
Για το κράτος, υψηλότερες απαιτούμενες αποδόσεις σημαίνουν ακριβότερο νέο δανεισμό και αναχρηματοδότηση. Το αποτέλεσμα εξαρτάται από το πόσο χρέος λήγει, πότε λήγει και με ποιους όρους είχε εκδοθεί. Δεν ανατιμολογείται όλο το υπάρχον χρέος την ίδια ημέρα.
Όταν οι δανειστές ανησυχούν περισσότερο για την αποπληρωμή ή για την αξία των χρημάτων που θα λάβουν, μπορεί να απαιτήσουν μεγαλύτερη αποζημίωση. Αν το κόστος αυξηθεί πολύ, η χρηματοδότηση δυσκολεύει. Εκεί αρχίζει η πίεση που μπορεί να μεταφερθεί στις δημόσιες δαπάνες, στη φορολογία και στην πραγματική οικονομία.
Πετρέλαιο, πληθωρισμός και χρέος επηρεάζουν την ίδια εξίσωση
Η ενέργεια συνδέει τη γεωπολιτική είδηση με την τιμή στο ταμείο. Το πετρέλαιο αφορά τις μεταφορές και την παραγωγή. Η ενέργεια επηρεάζει επίσης το κόστος των λιπασμάτων και άλλων εισροών. Όταν αυτές ακριβαίνουν, μια επιχείρηση πρέπει είτε να απορροφήσει μέρος της αύξησης είτε να το μεταφέρει στον πελάτη της.
Αυτή η μετάδοση χρειάζεται χρόνο και διαφέρει ανά προϊόν. Υπάρχουν αποθέματα, συμβόλαια και διαφορετικά περιθώρια κέρδους. Δεν περνά κάθε μεταβολή αμέσως και ολόκληρη στην τελική τιμή. Η διαδρομή, όμως, έχει σημασία: παραγωγικό κόστος, τιμή πώλησης, διαθέσιμο εισόδημα. Την αναπτύσσουμε στο Οικονομικό IQ #40 για το πετρέλαιο, το Ιράν και τη Fed.
Παράλληλα, οι αγοραστές ομολόγων εξετάζουν πόσο χρέος εκδίδει ένα κράτος και πόσο πειστική είναι η δυνατότητα εξυπηρέτησής του. Μια αλλαγή στη ζήτηση από μεγάλους κατόχους μπορεί να επηρεάσει την αγορά. Δεν σημαίνει ότι εξαφανίζονται όλοι οι αγοραστές, αλλά ότι η τιμή πρέπει να προσαρμοστεί ώστε να συναντηθούν προσφορά και ζήτηση.
Εδώ βρίσκεται και η δυσκολία της κεντρικής τράπεζας. Μια μείωση του βραχυπρόθεσμου επιτοκίου δεν εξασφαλίζει αντίστοιχη πτώση όλων των μακροπρόθεσμων αποδόσεων. Αν οι επενδυτές τη θεωρήσουν ασύμβατη με την πορεία του πληθωρισμού, μπορεί να ζητήσουν υψηλότερη απόδοση για να δεσμευτούν για πολλά χρόνια.
Γι’ αυτό δεν μου αρκεί μια ανακοίνωση που ακούγεται ευχάριστη. Με ενδιαφέρει πώς αντιδρά η αγορά και τι περιμένει για τη συνέχεια. Το κράτος θέλει διαχειρίσιμο κόστος δανεισμού, ο επενδυτής θέλει να αποζημιωθεί για το ρίσκο και ο πολίτης θέλει να διατηρήσει την αγοραστική του δύναμη. Οι τρεις ανάγκες δεν εξυπηρετούνται πάντα με την ίδια απόφαση.
Τι αλλάζει στη δόση σου και τι παραμένει σταθερό
Η επίδραση των επιτοκίων γίνεται προσωπική όταν ανοίξεις τη σύμβαση του δανείου σου. Αν το επιτόκιο είναι κυμαινόμενο, η δόση μπορεί να επηρεάζεται από την κίνηση του δείκτη αναφοράς, σύμφωνα με τους όρους και τη συχνότητα αναπροσαρμογής. Αν έχεις σταθερό επιτόκιο, η συμφωνημένη περίοδος σταθερότητας προσφέρει προβλεψιμότητα στο συγκεκριμένο σκέλος του κόστους.
Το σταθερό επιτόκιο δεν σημαίνει ότι «έβγαλες χρήματα» επειδή αργότερα ανέβηκαν τα επιτόκια. Σημαίνει ότι απέφυγες μια επιβάρυνση που θα μπορούσε να προκύψει με διαφορετικούς όρους. Παραμένουν το κεφάλαιο, οι πληρωμές και η υποχρέωσή σου να ανταποκρίνεσαι κάθε μήνα.
Στο στεγαστικό υπάρχει και δεύτερη τιμή: η τιμή του ίδιου του ακινήτου. Ένα χαμηλότερο επιτόκιο δεν κάνει αυτομάτως προσιτό ένα σπίτι που κοστίζει πολύ σε σχέση με το εισόδημά σου. Η διάρκεια, η προκαταβολή και το συνολικό ποσό αποπληρωμής αλλάζουν την εικόνα. Το ποσοστό της διαφήμισης από μόνο του δεν αρκεί.
Το ίδιο ισχύει για μια πιστωτική κάρτα. Χρειάζεται να γνωρίζεις πότε προκύπτει τόκος, τι συμβαίνει όταν μεταφέρεις υπόλοιπο και ποιες χρεώσεις προβλέπει η σύμβαση. Το διαθέσιμο πιστωτικό όριο δεν είναι εισόδημα. Αν καλύπτεις συστηματικά καθημερινά έξοδα με πίστωση που δεν αποπληρώνεται, δημιουργείς μια νέα σταθερή επιβάρυνση στον επόμενο μήνα.
Οι τραπεζικές προμήθειες είναι διαφορετικό κόστος από τον τόκο και από τη φορολογία. Αξίζει να τις βλέπεις συγκεντρωτικά, γιατί μικρές επαναλαμβανόμενες χρεώσεις γίνονται ετήσια δαπάνη. Η πρακτική αξία της οικονομικής γνώσης είναι να ξέρεις τι πληρώνεις, για ποια υπηρεσία και με ποιους όρους.
Ποιος πληρώνει τις κρατικές παροχές
Ένα επίδομα καλύπτει μια ανάγκη του δικαιούχου, αλλά χρειάζεται χρηματοδότηση. Μπορεί να καλύπτεται από φορολογικά έσοδα, ανακατανομή άλλων δαπανών, μεταβιβάσεις ή δανεισμό. Όταν χρηματοδοτείται με νέο χρέος, προκύπτουν υποχρεώσεις για τους επόμενους προϋπολογισμούς. Δεν είναι προσωπικό δάνειο του δικαιούχου, είναι δημοσιονομική επιλογή με κόστος.
Η δική μου κριτική αφορά την αντιμετώπιση των παροχών σαν χρήματος χωρίς προέλευση και χωρίς συνέπειες. Αν η πολιτική εξαντλείται στη διανομή και δεν ενισχύει την παραγωγική δυνατότητα, η εξάρτηση από φόρους και δανεισμό παραμένει. Το ζητούμενο είναι να υπάρχει χώρος για επιχειρήσεις, εργασία και επενδύσεις που δημιουργούν διατηρήσιμο εισόδημα.
Στην ευρωζώνη, μάλιστα, ένα εθνικό κράτος δεν μπορεί απλώς να εκδώσει ευρώ για να καλύψει τις υποχρεώσεις του. Η νομισματική πολιτική ασκείται στο επίπεδο του Ευρωσυστήματος. Αυτό κάνει αναγκαίο να ξεχωρίζουμε την απόφαση για μια δημόσια δαπάνη από τις αποφάσεις για τη δημιουργία και το κόστος του χρήματος.
Για το νοικοκυριό, το δύσκολο σενάριο είναι να αυξάνονται οι πληρωμές του ενώ οι αποταμιεύσεις του χάνουν αγοραστική δύναμη. Το υπόλοιπο μπορεί να παραμένει ίδιο, αλλά οι ανάγκες που καλύπτει να λιγοστεύουν. Η εικόνα της «μεζούρας που μικραίνει» αναπτύσσεται στο Οικονομικό IQ #41 για τον πληθωρισμό και την αξία του χρήματος.
Από την κατανόηση της αγοράς στην οργανωμένη εκπαίδευση
Η μεταβλητότητα δημιουργεί κινήσεις στις οποίες ένας trader μπορεί να επιχειρήσει να συμμετάσχει. Η ίδια μεταβλητότητα μεγαλώνει και τη δυσκολία. Δεν αρκεί να έχεις σωστή άποψη για την οικονομία. Χρειάζεσαι κανόνες εισόδου, μέγεθος θέσης, όριο ζημιάς και λόγο εξόδου.
Αυτή είναι η δουλειά που κάνουμε στη δική μου κοινότητα, το Day Trading Community. Αναλύουμε ζωντανά την αγορά, συνδέουμε τις ειδήσεις με τις τιμές και εξετάζουμε πώς εφαρμόζεται ένα σχέδιο συναλλαγής. Στο επεισόδιο παρουσιάζεται πρόγραμμα συνεδριών από Δευτέρα έως Παρασκευή, στις 16:30 με 18:00, μαζί με το δωρεάν newsletter της κοινότητας. Για το σημερινό πρόγραμμα και τις διαθέσιμες επιλογές, συμβουλέψου τη σελίδα του DTC.
Στο επεισόδιο ανακοινώθηκε προσφορά για τον Αύγουστο: τρεις ημέρες δοκιμής στο Sharks Lite, με ακρόαση των ζωντανών συνεδριών και έπειτα αυτόματη μηνιαία συνδρομή 20 ευρώ. Είναι συγκεκριμένη χρονική προσφορά. Για σημερινή εγγραφή, δες τις διαθέσιμες επιλογές και τους ισχύοντες όρους στο DTC.
Εξετάζουμε επίσης τα funded accounts, όπου η πρόσβαση σε λογαριασμό συναλλαγών συνοδεύεται από κανόνες, κόστος και συμφωνημένη κατανομή κερδών. Το ύψος του λογαριασμού δεν είναι ποσό που μπορείς να χάσεις ελεύθερα. Χρειάζεται να καταλαβαίνεις τα όρια ζημιών και τις προϋποθέσεις πληρωμής.
Αν θέλεις να γνωρίσεις τον τρόπο δουλειάς μας, ξεκίνα από την κοινότητα και το εκπαιδευτικό υλικό. Παρατήρησε τη διαδικασία και δες αν καταλαβαίνεις το σκεπτικό μιας απόφασης. Η γνώση έχει αξία όταν σου επιτρέπει να αναγνωρίζεις και την περίπτωση στην οποία δεν υπάρχει λόγος να ανοίξεις συναλλαγή.